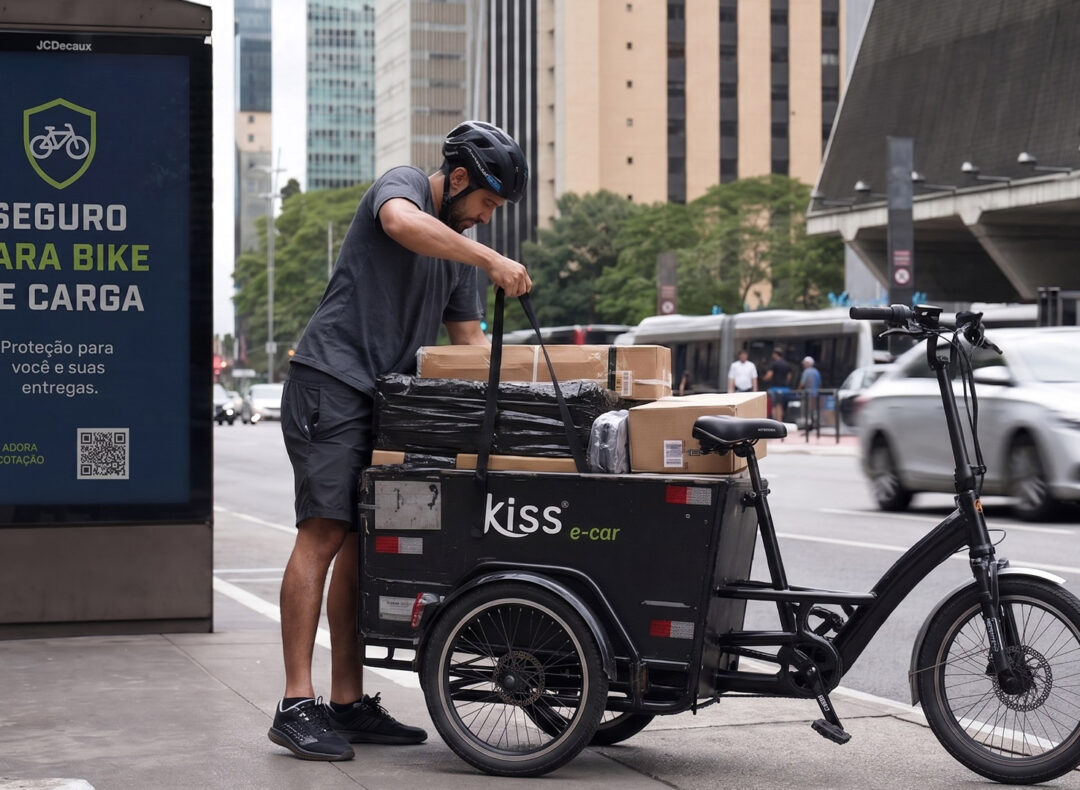
As ruas das capitais brasileiras estão testemunhando uma mudança no perfil das entregas. As tradicionais motos e furgões estão dividindo espaço com as _Cargo Bikes_ (bicicletas cargueiras) e modelos _Longtail_. Seja para entregas de última milha (last-mile delivery) de grandes empresas de logística, seja para o pequeno empreendedor que faz entregas locais, a cargo bike deixou de ser uma excentricidade para se tornar um ativo comercial valioso.
Com modelos elétricos de carga custando facilmente entre R$ 15.000,00 e R$ 35.000,00, o roubo ou a quebra dessa bicicleta não representa apenas a perda de um bem, mas a paralisação imediata da fonte de renda. O seguro para bicicletas cargueiras, portanto, exige um olhar corporativo.
O desafio da aceitação: Uso Comercial vs. Lazer
O maior obstáculo para segurar uma cargo bike é a declaração de uso. A esmagadora maioria das apólices de seguro de bicicleta no Brasil é desenhada para uso de lazer ou mobilidade pessoal.
Quando uma bicicleta é utilizada para uso comercial (entregas remuneradas, delivery de aplicativos, transporte de carga para empresas), o risco atuarial dispara. A bicicleta roda muito mais horas por dia, em áreas de maior risco e sob maior estresse mecânico.
Muitas seguradoras tradicionais recusam automaticamente propostas de bicicletas destinadas ao uso comercial ou de delivery. Omitir essa informação na contratação é um erro fatal: se a bicicleta for roubada enquanto o ciclista estiver fazendo uma entrega com a bag (mochila térmica) nas costas, a seguradora negará a indenização por quebra de perfil e agravamento de risco não declarado.
Coberturas vitais para a operação de carga
Para as seguradoras que aceitam o risco comercial, as coberturas devem ser analisadas com lupa:
1. Roubo e Furto Qualificado (O Risco Operacional)
A cargo bike chama atenção. O roubo durante uma entrega ou o furto qualificado enquanto a bicicleta está estacionada (trancada) na frente de um cliente são os maiores medos do operador. A apólice deve garantir a reposição rápida do valor para que o negócio não pare.
2. Responsabilidade Civil (Proteção do Negócio)
Uma cargo bike carregada com 100 kg de mercadoria tem uma inércia considerável. Se o entregador perder o freio e colidir com um carro ou atropelar um pedestre, os danos podem ser severos. A cobertura de Responsabilidade Civil protege o entregador (e a empresa) contra processos judiciais e custos de reparo a terceiros.
3. A questão da carga transportada
É crucial entender uma exclusão padrão do mercado: o seguro da bicicleta cobre apenas a bicicleta e seus acessórios fixos. A mercadoria que está sendo transportada (a pizza, os pacotes da transportadora, os equipamentos) NÃO está coberta pela apólice da bicicleta. Para proteger a mercadoria, a empresa precisa de um seguro específico de Transporte de Cargas.
Segurar cargo bike e uso profissional
Para delivery e logística verde, a seguradora precisa aceitar o perfil de uso e o valor do equipamento. Seja transparente sobre uso comercial, autonomia da bateria e valor de mercado.
Confirme cobertura para roubo, danos acidentais e RC — essencial quando a bike circula carregada em vias movimentadas. Guarde nota fiscal ou comprovante de compra e fotos da vistoria.
Referências:
[1] Governo Federal (SUSEP). Lei do Contrato de Seguro entra em vigor (Lei nº 15.040/2024). Dezembro de 2025.
Perguntas frequentes
Respostas sobre coberturas, contratação e atendimento — conforme informações divulgadas pelo parceiro Aride no portal de cotação.
Quais as coberturas do seguro para os equipamentos de mobilidade elétrica?
O seguro (registrado na SUSEP e fornecido pela seguradora SURA) é completo e oferece as seguintes coberturas:
- Cobertura contra roubo e furto qualificado em todo o território nacional.
- Cobertura para danos causados por eventos externos ao equipamento, como incêndio, raio e explosão.
- Cobertura para danos ao equipamento durante o transporte, desde que seja realizado de forma correta.
- Cobertura para danos ao equipamento em caso de acidentes.
- Cobertura para danos materiais e corporais causados a terceiros.
- Cobertura para roubo de bateria.
Essas coberturas visam proteger tanto o próprio veículo quanto o segurado e eventuais terceiros envolvidos em situações imprevistas, oferecendo uma proteção abrangente para desfrutar da tranquilidade durante o uso do equipamento.
Como funciona a Central humanizada 24 horas?
Quando você contrata o seguro, passa a contar também com um serviço de assistências 24 horas, acessado através dos canais de contato. A Central tem por objetivo auxiliar o segurado no caso da ocorrência de alguns eventos previstos, sendo estes: acidente pessoal, assalto, agressão, roubo e furto (envolvendo o segurado), seu veículo ou residência e ferimentos pessoais decorrentes destes, devidamente declarados às autoridades competentes.
Qual a documentação necessária?
Se o seu equipamento for novo (com NF emitida até 60 dias) basta apenas anexar o arquivo em PDF ou imagem. Algumas fotos do equipamento também poderão ser solicitadas durante a contratação.
Qual o período do seguro?
O seguro é anual e parcelado em 12x (cobrança recorrente no cartão de crédito). Caso deseje cancelar, basta informar ou suspender o pagamento.
Quem o seguro contempla?
A cobertura do seguro se estende aos ascendentes (pai e mãe), descendentes (filhos) e cônjuges (marido ou esposa).
Em caso de sinistro, o seguro tem alguma franquia?
Franquia SURA (autopropelido, ciclomotor e moto elétrica): a franquia é cobrada apenas em caso de indenização monetária — 15% do valor assegurado. Em danos ao equipamento em casos de acidentes e roubo/furto qualificado de bateria: 15% dos danos, com franquia (participação obrigatória do segurado) mínima de R$ 250,00. Nesses casos será necessário apresentar um orçamento tipificando os danos.
Franquia SIMPLE2U (bike convencional ou elétrica): indenização monetária e danos ao equipamento em casos de acidentes e roubo/furto qualificado de bateria — também com necessidade de orçamento tipificando os danos.
O que é cobrança recorrente no cartão de crédito e como funciona esse modelo?
É um pagamento automatizado em que um valor específico é debitado regularmente do seu cartão em intervalos predeterminados, comum em serviços de assinatura. Uma grande vantagem é que o limite de crédito do cartão não é impactado com o custo total do contrato: mensalmente, será cobrada apenas a respectiva parcela.
É cobrada taxa de cancelamento?
Não é efetuada cobrança relacionada a cancelamento. Caso alguém tente cobrar algum valor, comunique imediatamente e pode desconsiderar.
Quanto tempo o seguro demora para entrar em vigência?
O seguro entra em vigência a partir do momento em que as fotos são enviadas para a seguradora. Durante o período de análise, o cliente fica previamente segurado. Se houver resposta negativa após a análise, o cliente será informado e o seguro será cancelado.
Quais são as informações necessárias para efetuar a contratação?
Dados do segurado: nome completo, CPF, endereço, data de nascimento, e-mail válido e telefone de contato.
Dados do bem: tipo de equipamento (bicicleta elétrica, autopropelido e ciclomotor), material do quadro (aço, alumínio ou carbono), marca, modelo e ano, número de série ou quadro.
Documentos: nota fiscal de compra do bem.
Quais são os canais de contato em caso de dúvidas?
A Central humanizada 24 horas atende pelo 0800 799 9941. Outras dúvidas sobre o clube: WhatsApp/telefone (21) 3082-3590 (segunda a sexta, 9h às 18h).

Analista Comercial B2B para Seguradoras | Inside Sales | Prospecção Ativa | Expansão de Receita | Gestão de Contas | KPIs & CRM LinkedIn